Pensioni: dal 1° gennaio 2027 nuovi coefficienti di trasformazione e rivalutazione del montante contributivo
· SIULP - Sindacato Italiano Unitario Lavoratori di Polizia
Il Ministero del Lavoro, di concerto con il Ministero dell’Economia, ha effettuato la revisione dei coefficienti di trasformazione che si ripete ogni due anni in base alle variazioni della speranza di vita.
Con decreto direttoriale del 16 ottobre 2026, adottato di concerto con il Ministero dell’Economia, sono stati rideterminati i divisori e i coefficienti della Tabella A della Legge n. 335/1995 e della Tabella A dell’Allegato 2 della Legge n. 247/2007 ai fini del calcolo delle pensioni con decorrenza dal 1° gennaio 2027. I coefficienti riguardano le età dai 57 ai 71 anni.
Pertanto, fino al 31 dicembre 2026 si applicheranno i vecchi e più favorevoli coefficienti del decreto direttoriale del 20 novembre 2024 mentre, dal 1° gennaio 2027, i coefficienti di trasformazione per la pensione subiscono un decremento in corrispondenza di tutte le età di uscita determinando di conseguenza un assegno più basso.
Secondo la Nota tecnica del Ministero del Lavoro la riduzione va dall’1,21% a 57 anni all’1,97% a 71 anni, sulla base dei dati ISTAT sulla mortalità del 2024.
L’impatto sulla pensione riguarda solo la quota calcolata con il sistema contributivo che, per chi ha iniziato a lavorare dopo la riforma Dini, riguarda l’intera pensione. Per chi va in pensione da gennaio, dunque, la riduzione si somma al mese in più dei requisiti pensione 2027.
Advertising
Il coefficiente si applica all’età alla data di decorrenza, con i mesi oltre gli anni compiuti calcolati in dodicesimi secondo l’art. 1, comma 6, della Legge n. 335/1995.
Tabella dei coefficienti di trasformazione fino al biennio 2027-2028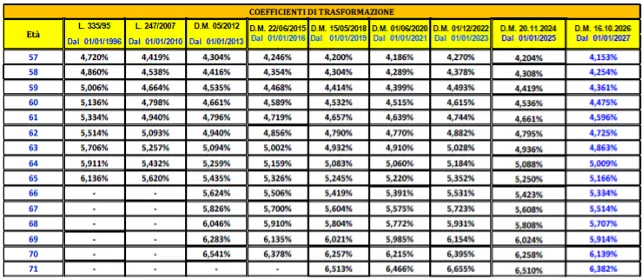
La riduzione cresce con l’età di uscita: dall’1,21% a 57 anni all’1,68% a 67 anni, fino all’1,97% a 71 anni. Chi rinvia il pensionamento ottiene un coefficiente più alto in base all’età, ma in proporzione perde qualcosa rispetto al biennio precedente.
Coma ben noto, la pensione contributiva si calcola dai contributi accantonati anno per anno, in quattro tappe:
- la retribuzione annua si moltiplica per l’aliquota di computo, pari al 33% per i lavoratori dipendenti;
- i contributi si rivalutano ogni anno con il tasso di capitalizzazione legato alla media quinquennale del PIL nominale, ai sensi dell’art. 1, comma 9, della Legge n. 335/1995;
- al montante così ottenuto si applica il coefficiente dell’età alla data di decorrenza;
- la pensione annua lorda si divide per 13 mensilità.
Il coefficiente incide solo sulla quota contributiva della pensione, il cui peso dipende dai contributi accreditati dopo il 31 dicembre 1995:
- per chi ha il primo contributo dal 1° gennaio 1996 il nuovo coefficiente riguarda l’intero assegno;
- per chi aveva meno di 18 anni di contributi al 31 dicembre 1995 il nuovo coefficiente riguarda la quota maturata dal 1° gennaio 1996, ai sensi dell’art. 1, comma 12, della Legge n. 335/1995;
- per chi ne aveva almeno 18 il nuovo coefficiente riguarda la quota maturata dal 1° gennaio 2012, ai sensi dell’art. 24, comma 2, del D.L. n. 201/2011.
Prima di parlare di diminuzione dell’assegno pensionistico occorre, tuttavia, tener conto del tasso di capitalizzazione valido per il 2026. Invero, in questi giorni è stato reso noto il tasso di capitalizzazione che rivaluta il montante contributivo al 31 dicembre 2025 per le pensioni con decorrenza dal 1° gennaio 2027: 1,063359, pari a una rivalutazione del 6,3359%. Si tratta del valore più alto dal 1996.
Chi andrà in pensione nel 2027 si porterà dietro una rivalutazione del montante contributivo che non si vedeva da oltre 30 anni, a causa dell’esclusione dalla base quinquennale su cui si calcola il tasso di capitalizzazione dell’anno 2020, lascia il lavoro dal il 1° gennaio 2027, potrà ampiamente compensare la riduzione dei coefficienti di trasformazione con la rivalutazione del montante contributivo dal memento che la rivalutazione del 6,34% supera di gran lunga la riduzione dell’1,34% del coefficiente.
Nelle tabelle che seguono riportiamo alcuni esempi riferiti a un ipotetico dipendente prendendo a riferimento un montante di cinquecentomila euro e le età da 57 a 65 anni.
|
Calcolo PENSIONE fino al 31 dicembre 2026 |
Calcolo PENSIONE dal 1° gennaio 2027 |
|||||||||
|
Montante individuale al 31.12.2025 |
Età anagrafica |
coefficienti 2025/2026 |
Pensione Annua Lorda |
Coefficienti 2027/2028 |
Pensione Annua Lorda |
Differenza Annua Lorda |
Differenza mensile Lordo |
|||
|
€ 500.000,00 |
57 |
4,204% |
€ 19.403,08 |
4,153% |
€ 19.167,69 |
€ 235,38 |
€ - 19,62 |
|||
|
€ 500.000,00 |
58 |
4,308% |
€ 19.883,08 |
4,254% |
€ 19.633,85 |
€ 249,23 |
€ - 20,77 |
|||
|
€ 500.000,00 |
59 |
4,419% |
€ 20.395,38 |
4,361% |
€ 20.127,69 |
€ 267,69 |
€ - 22,31 |
|||
|
€ 500.000,00 |
60 |
4,536% |
€ 20.935,38 |
4,475% |
€ 20.653,85 |
€ 281,54 |
€ - 23,46 |
|||
|
€ 500.000,00 |
61 |
4,661% |
€ 21.512,31 |
4,596% |
€ 21.212,31 |
€ 300,00 |
€ - 25,00 |
|||
|
€ 500.000,00 |
62 |
4,795% |
€ 22.130,77 |
4,725% |
€ 21.807,69 |
€ 323,08 |
€ - 26,92 |
|||
|
€ 500.000,00 |
63 |
4,936% |
€ 22.781,54 |
4,863% |
€ 22.444,62 |
€ 336,92 |
€ - 28,08 |
|||
|
€ 500.000,00 |
64 |
5,088% |
€ 23.483,08 |
5,009% |
€ 23.118,46 |
€ 364,62 |
€ - 30,38 |
|||
|
€ 500.000,00 |
65 |
5,250% |
€ 24.230,77 |
5,166% |
€ 23.843,08 |
€ 387,69 |
€ - 32,31 |
|||
|
Dipendente che va in pensione dal 1° gennaio 2027 |
CALCOLO DELLA PENSIONE |
||||||||
|
Montante individuale Rivalutato |
Età anagrafica |
coefficienti 2027/2028 |
Pensione Annua Lorda |
Coefficienti 2025/2026 |
Pensione Annua Lorda |
Differenza Annua Lorda |
Differenza mensile Lordo |
||
|
€ 531.679,02 |
57 |
4,153% |
€ 20.382,12 |
4,204% |
€ 19.403,08 |
€ 979,04 |
€ +81,59 |
||
|
€ 531.679,02 |
58 |
4,254% |
€ 20.877,81 |
4,308% |
€ 19.883,08 |
€ 994,73 |
€ +82,89 |
||
|
€ 531.679,02 |
59 |
4,361% |
€ 21.402,94 |
4,419% |
€ 20.127,69 |
€ 1.275,25 |
€ +106,27 |
||
|
€ 531.679,02 |
60 |
4,475% |
€ 21.962,43 |
4,536% |
€ 20.935,38 |
€ 1.027,05 |
€ +85,59 |
||
|
€ 531.679,02 |
61 |
4,596% |
€ 22.556,28 |
4,661% |
€ 21.512,31 |
€ 1.043,97 |
€ +87,00 |
||
|
€ 531.679,02 |
62 |
4,725% |
€ 23.189,38 |
4,795% |
€ 22.130,77 |
€ 1.058,62 |
€ +88,22 |
||
|
€ 531.679,02 |
63 |
4,863% |
€ 23.866,66 |
4,936% |
€ 22.781,54 |
€ 1.085,12 |
€ +90,43 |
||
|
€ 531.679,02 |
64 |
5,009% |
€ 24.583,20 |
5,088% |
€ 23.483,08 |
€ 1.100,13 |
€ +91,68 |
||
|
€ 531.679,02 |
65 |
5,166% |
€ 25.353,73 |
5,250% |
€ 24.230,77 |
€ 1.122,96 |
€ + 93,58 |
||
Nella prima tabella, abbiamo un raffronto fra la situazione del dipendente, che con un montante di cinquecentomila euro, va in pensione entro il 2026 beneficiando di un coefficiente di rivalutazione più favorevole derivante dalla precedente rilevazione e la situazione dello stesso dipendente che va in pensione nel 2027 con lo stesso montante ma con il coefficiente aggiornato e meno favorevole.
Si evidenzia come con l’età anagrafica dei 59 anni la pensione annua lorda sia di euro 20.395,38, per la quota contributiva (cd. Quota C) mentre con i coefficienti del 2027/2028 la pensione sia, invece, di euro 20.127,69 con una differenza annua lorda di - 267,69 euro, e mensile lorda di - 22,31 euro.
Nella seconda tabella, invece, si evince che con la rivalutazione del 1,063359, il montante individuale dei contributi diventa di euro 531.679,02 e, applicando i coefficienti del 2027/2028, la pensione annua lorda ammonta a euro 21.402,94, con una differenza rispetto alla pensione calcolata con i vecchi coefficienti di trasformazione, di + 1.275,25 euro annui lordi e di + 106,27 euro mensili lordi.
- In pratica:
- I colleghi con i requisiti già maturati che stanno valutando se uscire entro il 2026 o dal 2027 hanno ora un elemento in più: per la Quota C l’uscita con decorrenza 2027 risulta in genere più vantaggiosa. Resta però una scelta da valutare caso per caso, anche alla luce del TFS e della propria carriera.
- Il guadagno è tanto maggiore quanto più pesa la Quota C: chi è nel sistema contributivo puro, o vi ha la gran parte dell’anzianità, beneficia di più.
- I contributi versati nel 2026 e il moltiplicatore DL 165/97 non sono rivalutati dal tasso, perché si aggiungono al montante dopo il 31.12.2025.
- Le proiezioni elaborate nei mesi scorsi per decorrenze 2027 erano prudenziali (montante 2025 non rivalutato) e risultano quindi sottostimate: chi le ha ricevute può chiederne l’aggiornamento.
In conclusione, la rivalutazione del montante contributivo compensa e supera il taglio dei coefficienti ragion per cui posticipare la decorrenza dell'assegno al 2027, beneficiando della rivalutazione del montante (ovviamente per un pensionato che ha già i requisiti di pensionamento al 31 dicembre 2026 e che, quindi, può permettersi di scegliere di andare in pensione nel 2027) non e comportare una riduzione della misura dell'assegno ma un suo incremento.
Advertising

Articolo precedente
Previdenza dedicata per Sicurezza e Difesa: parte il tavolo, si apre la strada per sanare un’ingiustizia dal 2013 Previdenza dedicata per Sicurezza e Difesa: parte il tavolo, si apre la strada per sanare un’ingiustizia dal 2013
13 ottobre 2026
 “Bonus Giorgetti” incentivo al posticipo del pensionamento
10 ottobre 2026
 Impegno di Governo - Riunione tecnica in materia previdenziale per le Forze di polizia ad ordinamento civile e militare e per le Forze armate.
7 ottobre 2026